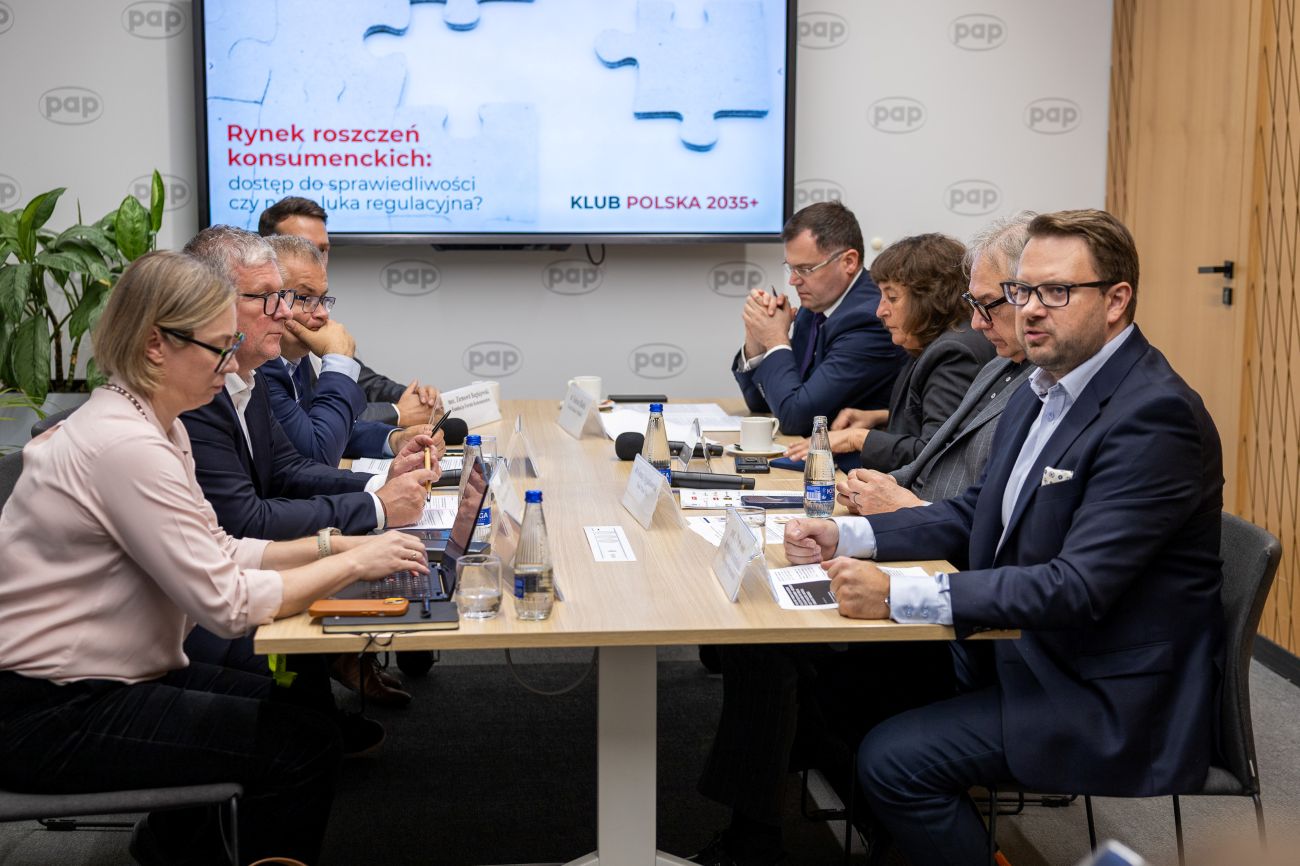
Debata PAP: kto chroni konsumenta przed tymi, którzy obiecują mu pomoc?
13.10.2026, 09:58aktualizacja: 13.10.2026, 10:10
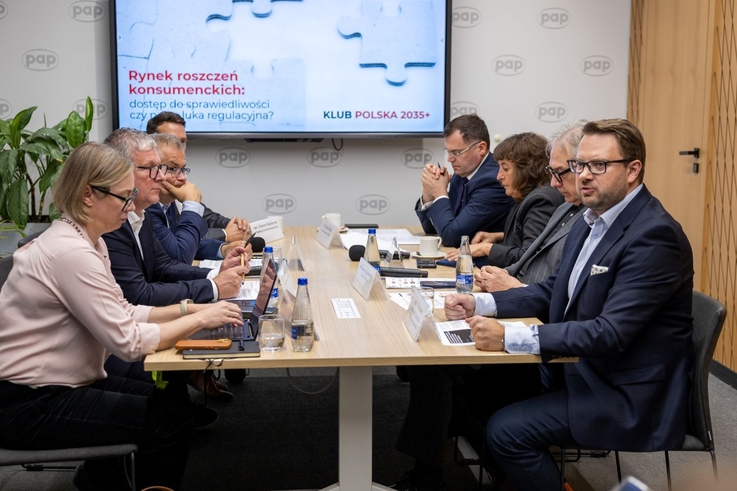
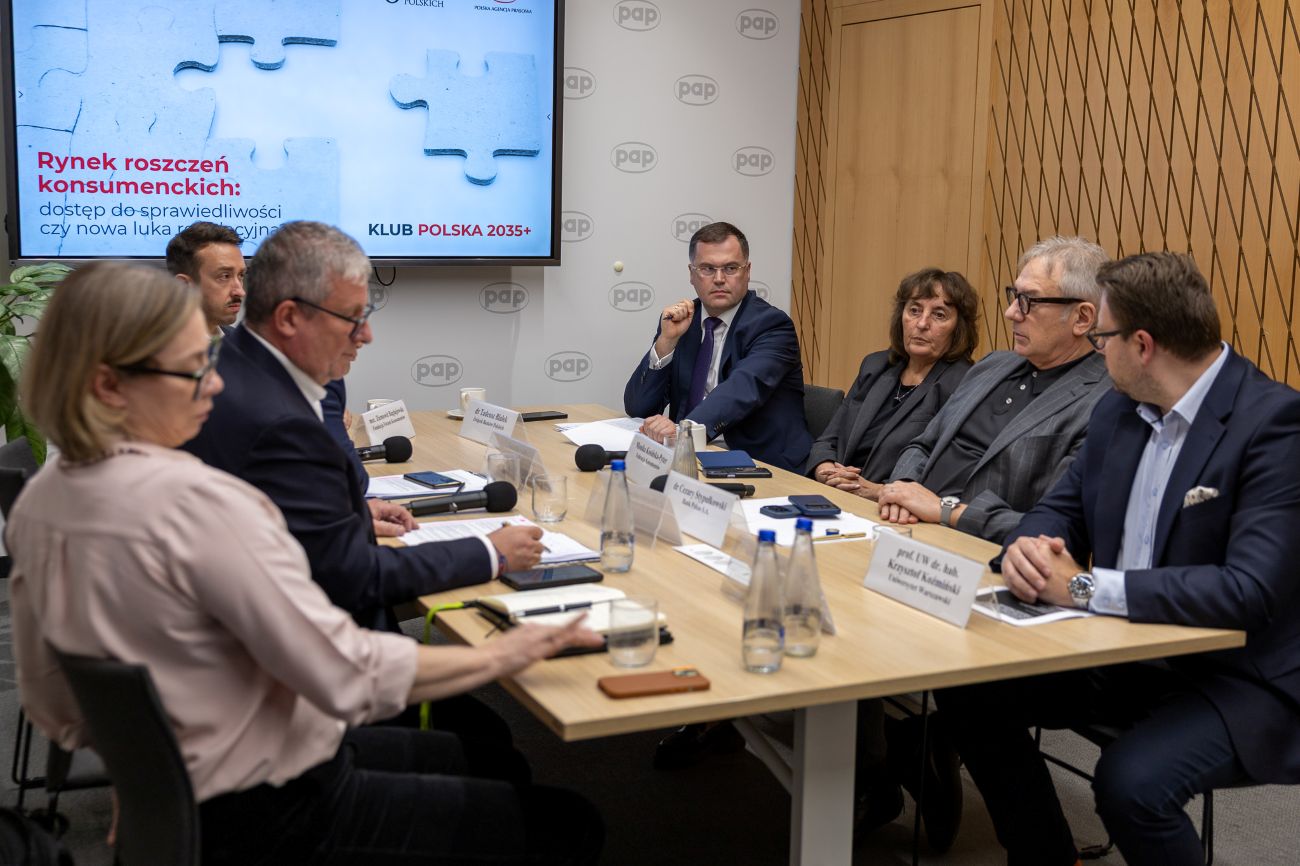
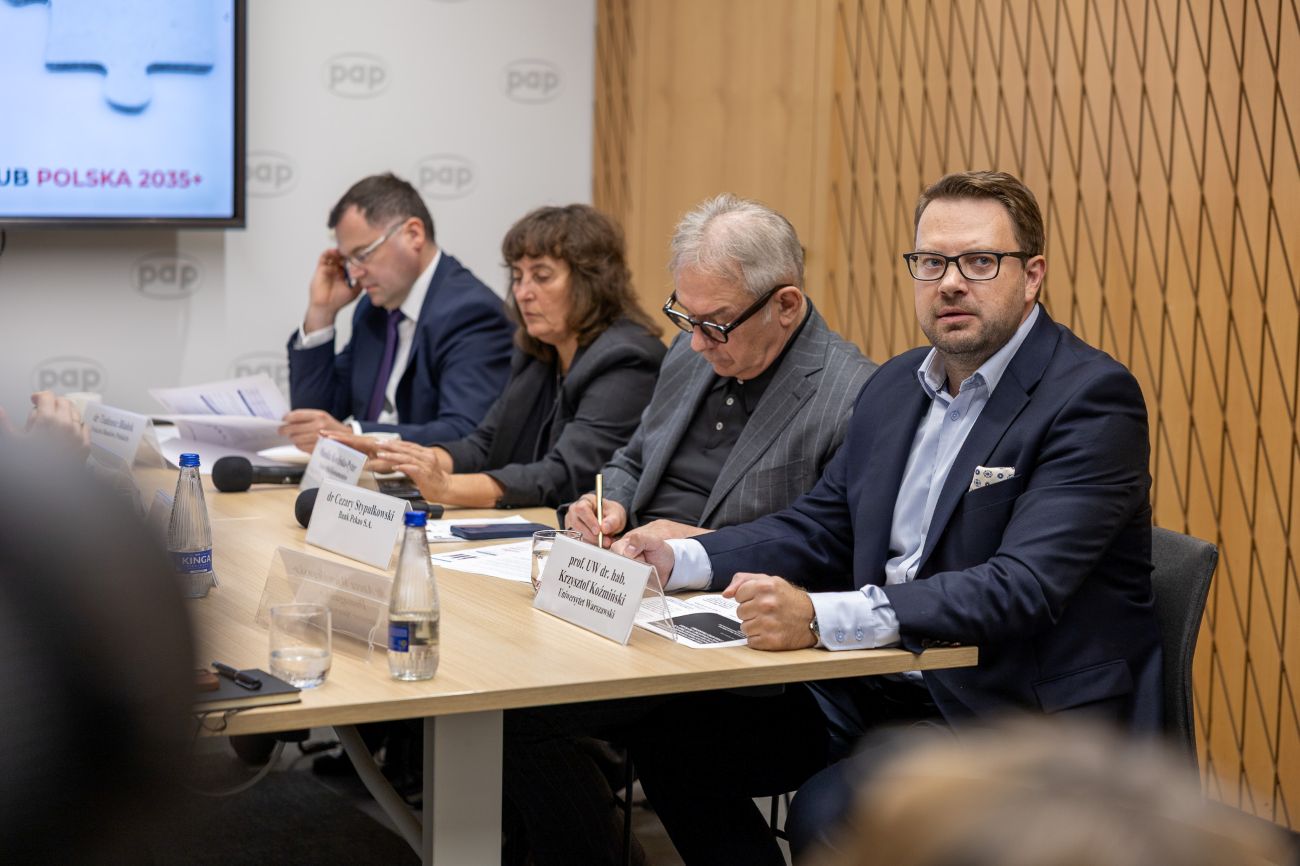
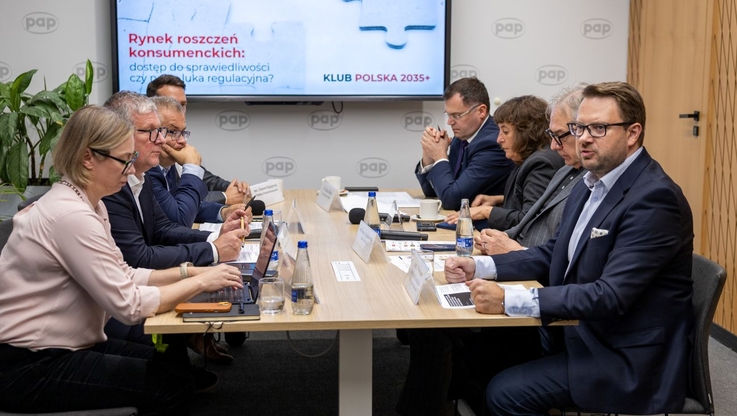
W debacie o sytuacji na rynku obsługi roszczeń wobec banków, zorganizowanej przez redakcję PAP Biznes i Związek Banków Polskich, przedstawiciele sektora finansowego, organizacji konsumenckich i administracji publicznej dyskutowali o bezpieczeństwie konsumentów i rynku bankowego w obliczu nasilania się zjawiska finansowania sporów przez podmioty trzecie, czyli Third-party funding (TPF).
Punktem wyjścia do dyskusji był raport pt. „Third-party funding w dochodzeniu roszczeń przeciw bankom – mechanizmy działania podmiotów trzecich, koszty społeczne i skutki dla stabilności finansowej”, autorstwa zespołu badawczego pod redakcją prof. UW, dr. hab. Sławomira Żółtka i prof. UW dr. hab. Krzysztofa Koźmińskiego – na zlecenie Programu Analityczno-Badawczego Fundacji Warszawski Instytut Bankowości w ramach współpracy Wydziału Prawa i Administracji UW ze Związkiem Banków Polskich.
Prof. Krzysztof Koźmiński, prezentując wnioski z raportu podał, że w latach 2020–2025 wniesiono do polskich sądów ponad 0,5 mln spraw frankowych. Dodał, że w tym roku liczba nowych powództw frankowych zmalała, za to rośnie liczba postępowań dotyczących sankcji kredytu darmowego (SKD) oraz pozwów dotyczących kredytów opartych na WIBOR.
Badacz zwrócił uwagę na duży potencjał przychodowy obsługi roszczeń frankowych przez fundusze trzecie. Podał, że w zależności od scenariuszy szacuje się je na poziomie od 1,2 mld zł do 5,1 mld zł, a nawet ok. 14,5 mld zł.
„Są to ogromne kwoty i w znacznej części zostaną wytransferowane za granicę, ponieważ niemałą część tego rynku opanowały fundusze zagraniczne” – zauważył prof. Koźmiński.
Według eksperta finansowanie przez podmioty trzecie rzeczywiście obniża koszty wejścia konsumentów w spór sądowy, jednak wiąże się również z określonymi konsekwencjami.
„Klient przestaje być stroną sporu, a kontrolę nad roszczeniem przejmuje jego nabywca, ale zobowiązanie wobec banku oraz ryzyko roszczenia zwrotnego zostają przy kliencie. Pojawia się również ryzyko związane z niepełną informacją o wartości wierzytelności, nieprzejrzystymi wynagrodzeniami czy ograniczeniami zawierania ugód” – wymienił prof. Koźmiński.
Dodał, że często umowy z takimi podmiotami przewidują kary dla klienta za zakończenie współpracy.
W ocenie prof. Koźmińskiego potrzebne są skuteczne regulacje, które ukrócą tego typu wątpliwe prawnie praktyki, które nie tylko naruszają prawa konsumentów, ale i bezpieczeństwo rynku finansowego.
Według dr Anety Wiewiórowskiej-Domagalskiej, pełnomocniczki Ministra Sprawiedliwości do spraw ochrony praw konsumenta, to nie brak przepisów stanowi problem, jeśli chodzi o naruszenia wskazane w raporcie. Przypomniała m.in. o licznych ustawach krajowych regulujących usługi prawne i finansowe. Wymieniła dyrektywy unijne jak np. CCD2 i MCD ws. obowiązków informacyjnych oraz ochronie przed nieuczciwymi postanowieniami i praktykami.
„Przecież to wszystko jest” – argumentowała.
Podkreśliła, że brakuje należytego i pełnego wykorzystania dostępnych instrumentów, wskazując, że większe zaangażowanie Urzędu Ochrony Konkurencji i Konsumentów w tym zakresie pomogłoby wyeliminować problem.
Według dr Wiewiórowskiej-Domagalskiej aktywność kancelarii, również korzystających z finansowania zewnętrznego, była wynikiem możliwości, która zaistniała na rynku.
„Mieliśmy naruszenia, które z punktu widzenia prawa europejskiego były ewidentne, ale nie zostały one w systemowy sposób rozwiązane, w związku z czym wytworzył się niezwykle dochodowy rynek. I na ten rynek weszły podmioty finansowane przez fundusze” – powiedziała urzędniczka.
Zwróciła przy tym uwagę na pewną lukę – najbardziej opłacalne roszczenia przyciągają profesjonalną obsługę, ale osoby z mniejszymi sprawami mogą nie uzyskać odpowiedniego wsparcia.
Dr Tadeusz Białek, prezes Związku Banków Polskich, częściowo podzielił tę ocenę. Wskazywał, że przepisy chroniące zbiorowe interesy konsumentów istnieją, lecz nie są egzekwowane. Jego zdaniem istotną rolę regulacyjną ma tu do odegrania Urząd Ochrony Konkurencji i Konsumentów.
Zwrócił także uwagę, że Komitet Stabilności Finansowej już marcu 2025 r. wskazał, że głównymi beneficjentami praw przewidzianych w ustawie przestają być potencjalnie poszkodowani konsumenci, a stają się podmioty skoncentrowane na maksymalizacji własnych zysków. Zdaniem dr. Białka:
„Kancelarie odszkodowawcze manipulują klientami, obiecując profity, a faktycznie pracują na własny rachunek, a nie na rzecz klienta. Mają bardzo nietransparentne procedury działania i niekorzystne warunki umów. Umowy zawierają klauzule abuzywne, a klienci nie mają świadomości jakie roszczenia sprzedają i za ile. Często też nie wiedzą, że przegrana w procesie oznacza dla nich realne koszty”.
Dodał, że to świadczy o wielkiej hipokryzji kancelarii oskarżających banki o naruszanie praw konsumentów, samemu te prawa depcząc.
Zdaniem szefa ZBP potrzebne jest wprowadzenie zmian w prawie w zakresie cesji. Dr Białek zwrócił też uwagę na zjawisko tzw. forum shoppingu, czyli celowego wybierania przez powoda takiego sądu, w którym linia orzecznicza jest dla niego najbardziej korzystna i dająca największe szanse na wygraną. Jego zdaniem to realne nadużycie prawa procesowego, które dezorganizuje prace sądów. „Z tym trzeba skończyć” – podkreślił.
Do sytuacji w sądownictwie nawiązał również Cezary Stypułkowski, prezes Banku Pekao S.A. W jego ocenie skala kwestionowania stosunków zobowiązaniowych utrudnia prowadzenie działalności bankowej. Ostrzegał przed konsekwencjami wskazując, że banki zmuszone są zabezpieczać się prawnie – formułują więc coraz bardziej skomplikowane umowy, a to, w jego ocenie, nie służy nikomu poza prawnikami.
„Pod względem ekonomicznym udzielanie kredytu hipotecznego zwyczajnie nie opłaca się przy tak dużym ryzyku prawnym. Co więcej, problem ten może też dotknąć innych produktów, a to oznacza, że coraz trudniej i drożej będzie w Polsce zdobyć finansowanie” – wskazał bankowiec.
Według Stypułkowskiego, gdyby nie szybki wzrost stóp procentowych wywołany wysoką inflacją, sektor bankowy byłby dziś w bardzo złej kondycji z powodu gigantycznych kosztów szacowanych na 100 mld zł.
Z kolei Monika Kosińska-Pyter, szefowa Federacji Konsumentów, wskazywała na postępowania przedstawicielskie jako możliwą przeciwwagę dla cesji, która może okazać się niekorzystnym rozwiązaniem dla konsumenta, bo uniemożliwi mu zawarcie ugody z bankiem.
Zwróciła też uwagę na reklamy części kancelarii specjalizujących się w procesach SKD, które mogą wprowadzać konsumentów w błąd, narażając ich na koszty.
W ocenie Ziemowita Bagłajewskiego, członka zarządu Fundacji Forum Konsumentów i byłego zastępcy Rzecznika Finansowego, kancelarie odszkodowawcze powinny być poddane regulacjom i wymogom transparentności, tak aby zapewnić przejrzyste zasady ich funkcjonowania na rynku oraz należytą ochronę interesów konsumentów. „Nie mam wątpliwości, że stosowane przez niektóre z tych podmiotów agresywne metody pozyskiwania klientów nie odpowiadają takim standardom, co dodatkowo przemawia za potrzebą ich ustanowienia” – zaznaczył Bagłajewski.
Uczestnicy dyskusji choć różnili się w ocenie sposobów osiągnięcia celu, to nie mieli wątpliwości, że celem nadrzędnym powinna być poprawa przejrzystości rynku usług roszczeń finansowych i skuteczniejsza ochrona konsumentów przed nadużyciami pośredników, nie odbierająca im możliwości dochodzenia zasadnych roszczeń.
Źródło informacji: PAP MediaRoom
| Data publikacji | 13.10.2026, 09:58 |
| Źródło informacji | PAP MediaRoom |
| Zastrzeżenie | Za materiał opublikowany w serwisie PAP MediaRoom odpowiedzialność ponosi – z zastrzeżeniem postanowień art. 42 ust. 2 ustawy prawo prasowe – jego nadawca, wskazany każdorazowo jako „źródło informacji”. Informacje podpisane źródłem „PAP MediaRoom” są opracowywane przez dziennikarzy PAP we współpracy z firmami lub instytucjami – w ramach umów na obsługę medialną. Wszystkie materiały opublikowane w serwisie PAP MediaRoom mogą być bezpłatnie wykorzystywane przez media. |
Newsletter portalu PAP MediaRoom to przesyłane do odbiorców raz dziennie zestawienie informacji prasowych, komunikatów instytucji oraz artykułów dziennikarskich, które zostały opublikowane na portalu danego dnia.
ZAPISZ SIĘ